
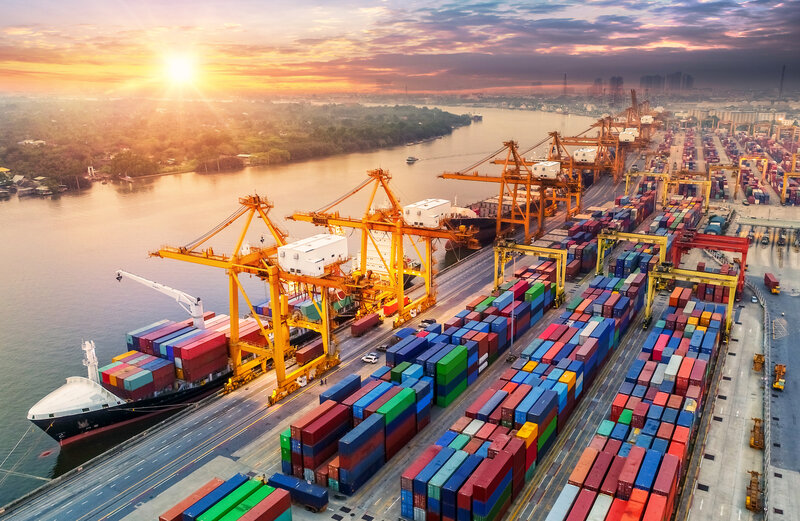
Helsinki – Dank guter Geschäfte in den Bereichen Industrial Service und Industrial Equipment konnte der norwegische Kran-Spezialist seinen Umsatz im 3. Quartal verbessern. Das Neugeschäft blieb wegen einer schwächeren Nachfrage im Bereich Port Solutions jedoch hinter den Markterwartungen zurück. Der Auftragseingang fiel mit 1,01 Mrd. € knapp 12 % geringer aus als das Vorjahresergebnis. Der Umsatz konnte indes konzernweit um 11,4 % auf 1,10 Mrd. € gesteigert werden. Operativ erzielte Konecranes ein Ergebnis von 162,7 (153,6) Mio. € und nach Steuern in Höhe von 119,0 (103,8) Mio. €.
Trotz des schwächeren Neugeschäfts hält Konecranes an seinem Jahresausblick fest. Das Unternehmen erwartet den Umsatz 2026 etwa auf Vorjahresniveau oder darüber (Vorjahr: 4,19
Mrd. €). Die vergleichbare Ebitda-Marge soll ungefähr das Vorjahresniveau von 14 % erreichen. Das Management erwartet die industrielle Nachfrage weiterhin auf einem gesunden Niveau. Gleichzeitig bezeichnet es die geopolitische und handelspolitische Unsicherheit als hoch.
Konecranes kann sich in einem durchaus herausfordernden Umfeld beweisen. Daher sollte man hier nicht vorschnell das Handtuch werfen. Langfristig orientierte Investoren bleiben dabei; (B+).